2025年中国混炼胶行业深度研判 产业链、发展历程、现状、竞争格局及趋势分析
一、产业链图谱
混炼胶行业产业链上游主要包括生胶(天然橡胶、合成橡胶)、配合剂(硫化剂、促进剂、防老剂、补强剂等)、骨架材料(纺织物、金属丝等)以及加工设备。中游为混炼胶的生产制造,主要分为轮胎用混炼胶和非轮胎用混炼胶(如胶管、胶带、密封件等)。下游应用领域广阔,涵盖汽车工业(轮胎、汽车配件)、建筑、电子电器、航空航天、医疗等。其中,汽车工业是混炼胶最大的下游市场,轮胎混炼胶占混炼胶总需求的60%以上。
二、发展历程
中国混炼胶行业经历了从无到有、从小到大的发展过程。20世纪50年代初期,我国橡胶工业起步,混炼胶生产以手工和小型机械为主。改革开放后,随着引进国外先进技术和设备,混炼胶行业逐步实现机械化、自动化生产。21世纪以来,行业进入快速发展期,企业规模不断扩大,技术水平显著提升,产品种类日益丰富。环保政策的趋严和 downstream 需求的变化推动行业向绿色化、高性能化方向转型。
三、发展现状
- 市场规模:2024年中国混炼胶市场规模约为XXX亿元,同比增长X%。预计2025年将保持平稳增长,增速在X%左右。
- 供需情况:供给方面,行业产能充足,但结构性过剩与高端产品不足并存;需求方面,轮胎行业需求占比最大,汽车工业的持续发展是主要驱动力。
- 技术水平:国内企业在常规混炼胶生产技术方面已较为成熟,但在高性能特种混炼胶(如白炭黑湿法混炼、预分散母胶粒等)领域与国际先进水平仍有差距。
- 环保压力:随着环保法规趋严,混炼胶企业面临VOCs治理、能耗控制等挑战,推动行业向绿色生产转型。
四、竞争格局
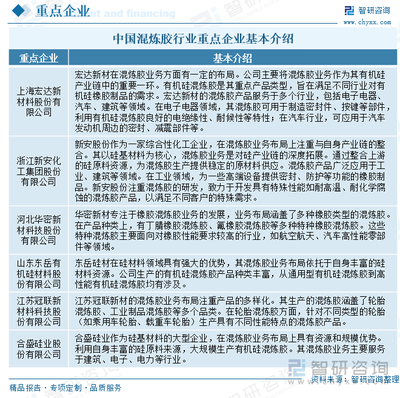
中国混炼胶行业企业数量众多,市场集中度较低,竞争激烈。主要企业包括:
- 专业混炼胶企业:如佛山瑞邦、厦门聂氏、东莞昶丰等,专注于混炼胶的研发与生产,服务于轮胎及非轮胎橡胶制品客户。
- 轮胎企业自建混炼胶产能:大型轮胎企业如中策橡胶、玲珑轮胎等通常自建混炼胶生产线,以满足自身需求。
- 外资企业:如莱茵化学、住友橡胶等,在高端混炼胶领域具有技术优势。
行业竞争呈现以下特点:低端产品同质化严重,价格竞争激烈;高端产品依赖进口,国产替代空间大;环保与研发能力成为核心竞争力。
五、发展趋势
- 汽车工业驱动轮胎混炼胶增长:随着中国汽车保有量的持续增加和新能源汽车的快速发展,轮胎需求将稳步增长,从而带动轮胎混炼胶市场扩张。新能源汽车对轮胎的低滚动阻力、高耐磨性等性能要求,将推动高性能混炼胶的研发与应用。
- 绿色化发展:环保型混炼胶(如无锌混炼胶、生物基混炼胶)将成为趋势,企业需加大环保投入,采用清洁生产工艺。
- 高性能化与功能化:特种混炼胶需求增加,如耐高温、耐油、导电、导热等功能性混炼胶,满足高端装备制造需求。
- 智能化制造:通过智能制造技术提升生产效率、稳定产品质量,实现混炼过程的自动化、信息化。
- 行业整合加速:在环保和成本压力下,小型企业将逐步退出,行业集中度有望提升。
六、结论
2025年,中国混炼胶行业将在汽车工业持续发展的推动下保持增长态势,尤其是轮胎混炼胶市场。行业将朝着绿色、高性能、智能化方向转型,企业需加强技术研发和环保治理,以应对日益激烈的市场竞争和政策要求。
(注:文中XXX需根据实际数据补充)
如若转载,请注明出处:http://www.stongf.com/product/33.html
更新时间:2026-11-01 22:44:00